
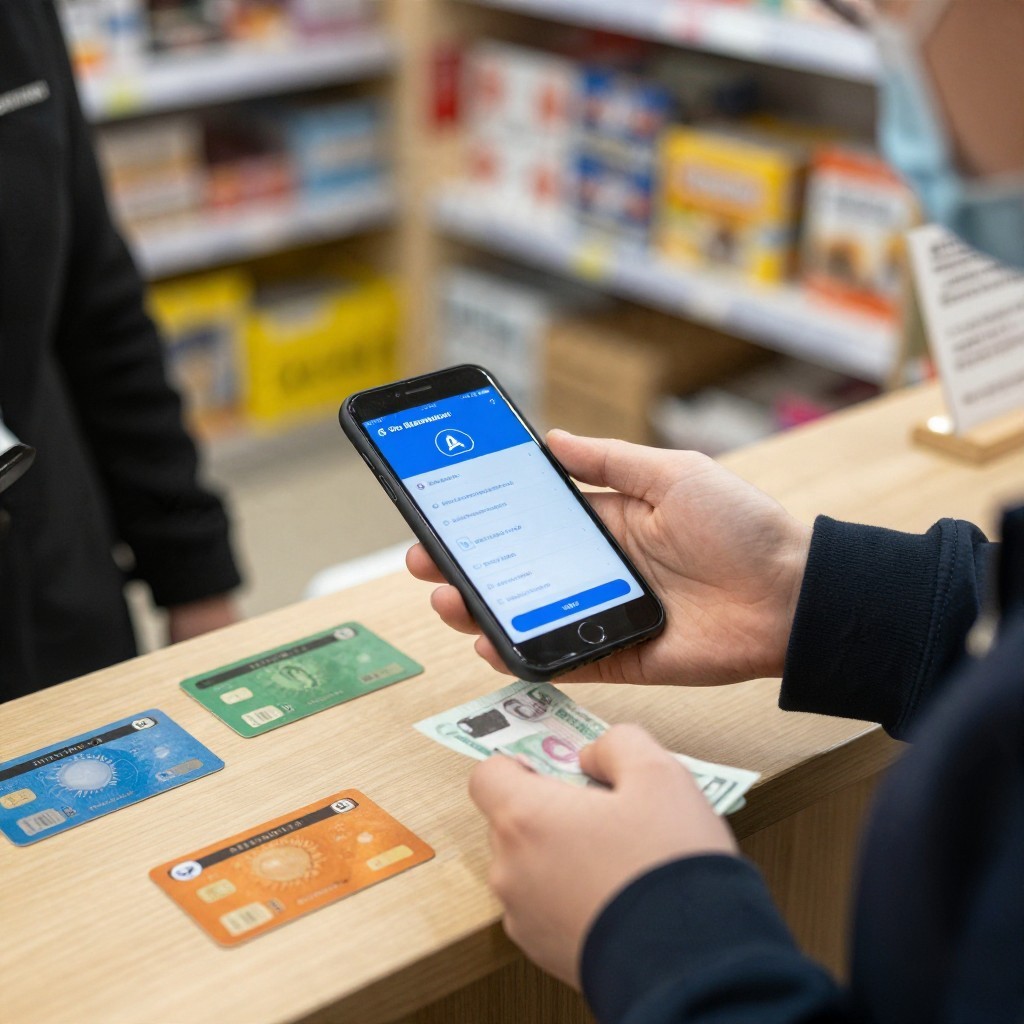
Цифровой рубль не отменяет наличные, банковские карты и СБП: это ещё одна форма российских денег, которую предполагается использовать через цифровую платформу Банка России. Для пользователя бесконтактная оплата цифровым рублём будет зависеть от поддержки со стороны банков, торговых точек и приложений. Конкретный способ оплаты и доступность функций определяются внедрением.
Что изменится для пользователя с цифровым рублём
- Появится дополнительный способ хранить и переводить деньги наряду с наличными и безналичными средствами на банковском счёте.
- Для доступа к цифровым рублям предполагается использовать банковские приложения, подключённые к платформе Банка России.
- Оплата станет доступна только там, где продавец и используемый способ платежа поддерживают цифровой рубль.
- Наличие смартфона с NFC само по себе не гарантирует, что можно будет расплатиться цифровой валютой: важны приложение, инфраструктура и выбранный сценарий.
- Сроки и детали распространения отдельных способов оплаты зависят от этапов внедрения.
Мифы о цифровом рубле: что он не заменит и не отменит
Цифровой рубль - не новая валюта и не отдельная криптовалюта. Это цифровая форма российского рубля, которую выпускает Банк России. Она дополняет наличные и безналичные деньги на банковских счетах, а не упраздняет их.
Появление цифрового рубля не означает автоматического отказа от банковских карт или СБП. Пользователь сможет выбирать доступный способ расчёта, а конкретный вариант будет зависеть от продавца, банка и подключённых сервисов.
Не следует считать, что любой смартфон уже позволяет платить цифровыми рублями бесконтактно. Технологии и правила приёма платежей должны поддерживаться на стороне приложения и торговой точки. Детали пользовательского сценария могут различаться в зависимости от внедрения.
Цифровой рубль простыми словами: форма денег и место в системе платежей
Цифровой рубль что это - цифровые деньги, учитываемые на платформе Банка России. Для повседневного использования человек взаимодействует с ними через подключённый банк, например в его приложении. Предполагается, что цифровой рубль будет равен обычному рублю по номиналу.
Общая логика использования выглядит так:
- Пользователь получает доступ к цифровому кошельку через банк, который подключён к платформе.
- Он переводит цифровые рубли в кошелёк или получает перевод от другого пользователя.
- При оплате выбирает цифровой рубль как способ расчёта, если его поддерживает продавец и приложение.
- Платёж обрабатывается через платформу цифрового рубля, а не как обычная операция по карте.
- Доступ к цифровым рублям и действия с ними пользователь контролирует через предусмотренные банковские интерфейсы.
Операционные условия, интерфейсы и доступность конкретных функций определяются тем, как банки и торговые организации подключат свои сервисы.
Как бесконтактная оплата будет работать с цифровыми рублями
Бесконтактная оплата цифровым рублем - это не обязательно прикладывание телефона к терминалу по NFC. Способ предъявления платежа будет зависеть от реализованного сценария: например, приложение может использовать QR-код или другой поддерживаемый интерфейс. Нельзя заранее считать, что все привычные карточные терминалы автоматически примут такой платёж.
- Покупка в магазине. Покупатель выбирает цифровой рубль в приложении, а затем использует способ подтверждения, который поддерживает торговая точка.
- Оплата в кафе. Посетитель сканирует код или выбирает цифровой рубль в приложении, если такой вариант доступен у заведения.
- Покупка онлайн. На странице оплаты цифровой рубль должен быть предложен как отдельный способ расчёта; если его нет, оплатить так не получится.
- Перевод знакомому. Пользователь может отправить цифровые рубли через доступный интерфейс, если обе стороны подключены к нужной системе.
Поэтому на вопрос "как пользоваться цифровым рублем" ответ зависит не только от кошелька пользователя, но и от того, где и каким способом принимают платёж.
Где можно будет расплатиться и какие устройства понадобятся
Доступность оплаты будет определяться подключением продавцов и поддержкой цифрового рубля в сервисах. Для использования понадобится доступ к цифровому кошельку через совместимый банковский интерфейс; наличие NFC не является достаточным условием для любой бесконтактной операции.
Возможные преимущества для пользователя:
- дополнительный способ перевести деньги или оплатить покупку;
- возможность выбирать цифровой рубль там, где его принимают;
- доступ к кошельку через цифровые сервисы банка при наличии подключения.
Практические ограничения:
- продавец должен поддерживать приём цифровых рублей;
- банк и приложение должны предоставлять нужную функцию;
- конкретный способ подтверждения может различаться;
- без доступа к необходимому приложению или интерфейсу сценарий может быть недоступен.
Чем цифровой рубль отличается от оплаты картой и через СБП
Карта связана с банковским счётом и платёжной инфраструктурой банка. СБП позволяет переводить деньги и оплачивать покупки через банковский счёт с использованием поддерживаемых сервисов. Цифровой рубль - отдельная форма денег, учитываемая на платформе Банка России. Для пользователя различие проявится в источнике средств и способе обработки платежа.
- Оплата картой: пользователь прикладывает карту или устройство, а операция проходит по карточной инфраструктуре.
- Оплата через СБП: расчёт связан с банковским счётом и доступным сценарием СБП, например оплатой по QR-коду.
- Оплата цифровым рублем: деньги списываются из цифрового кошелька, если банк, приложение и продавец поддерживают этот способ.
Распространённая ошибка - считать цифровой рубль синонимом оплаты смартфоном. Телефон может быть интерфейсом для платежа, но сам по себе не определяет, откуда списываются деньги и через какую систему проходит операция.
Как контролировать расходы, доступ к деньгам и безопасность платежей
Контроль будет зависеть от функций приложения и правил обслуживания цифрового кошелька. Пользователю стоит проверять выбранный источник денег, сумму и реквизиты до подтверждения операции, а также защищать доступ к банковскому приложению.
Мини-сценарий: покупатель выбирает товар, открывает приложение банка и проверяет, что выбран цифровой рубль. Перед подтверждением он сверяет сумму и данные получателя. Если продавец не поддерживает этот способ, покупатель выбирает карту или СБП.
Практические ситуации: сроки, ограничения и возврат платежа
Цифровой рубль когда введут для повседневной оплаты?
Сроки и доступность для конкретного пользователя зависят от этапов внедрения и подключения его банка и продавцов. Проверять возможность использования следует в приложении своего банка и у торговой точки.
Можно ли платить цифровым рублём без смартфона?
Это зависит от доступных каналов и поддерживаемых устройств. Не следует считать, что цифровой кошелёк можно использовать без приложения или другого предусмотренного интерфейса: условия нужно уточнять у банка.
Нужен ли телефон с NFC для бесконтактной оплаты?
Не обязательно: NFC - лишь один из возможных способов взаимодействия устройств. Конкретная бесконтактная оплата цифровым рублем будет зависеть от поддерживаемого сценария и оборудования продавца.
Что делать, если магазин не принимает цифровой рубль?
Выбрать другой доступный способ - например, карту или СБП. Сам факт наличия цифрового кошелька не обязывает продавца принимать такой платёж.
Можно ли отменить уже подтверждённый платёж?
Условия возврата зависят от типа операции и правил продавца. Если платёж уже прошёл, обратитесь к продавцу за возвратом, а при проблеме с отображением операции - в банк через его официальные каналы.
Чем цифровой кошелёк отличается от банковского счёта?
Цифровой кошелёк предназначен для операций с цифровыми рублями на платформе Банка России, а банковский счёт используется для безналичных денег в банке. Это разные формы хранения и проведения расчётов.